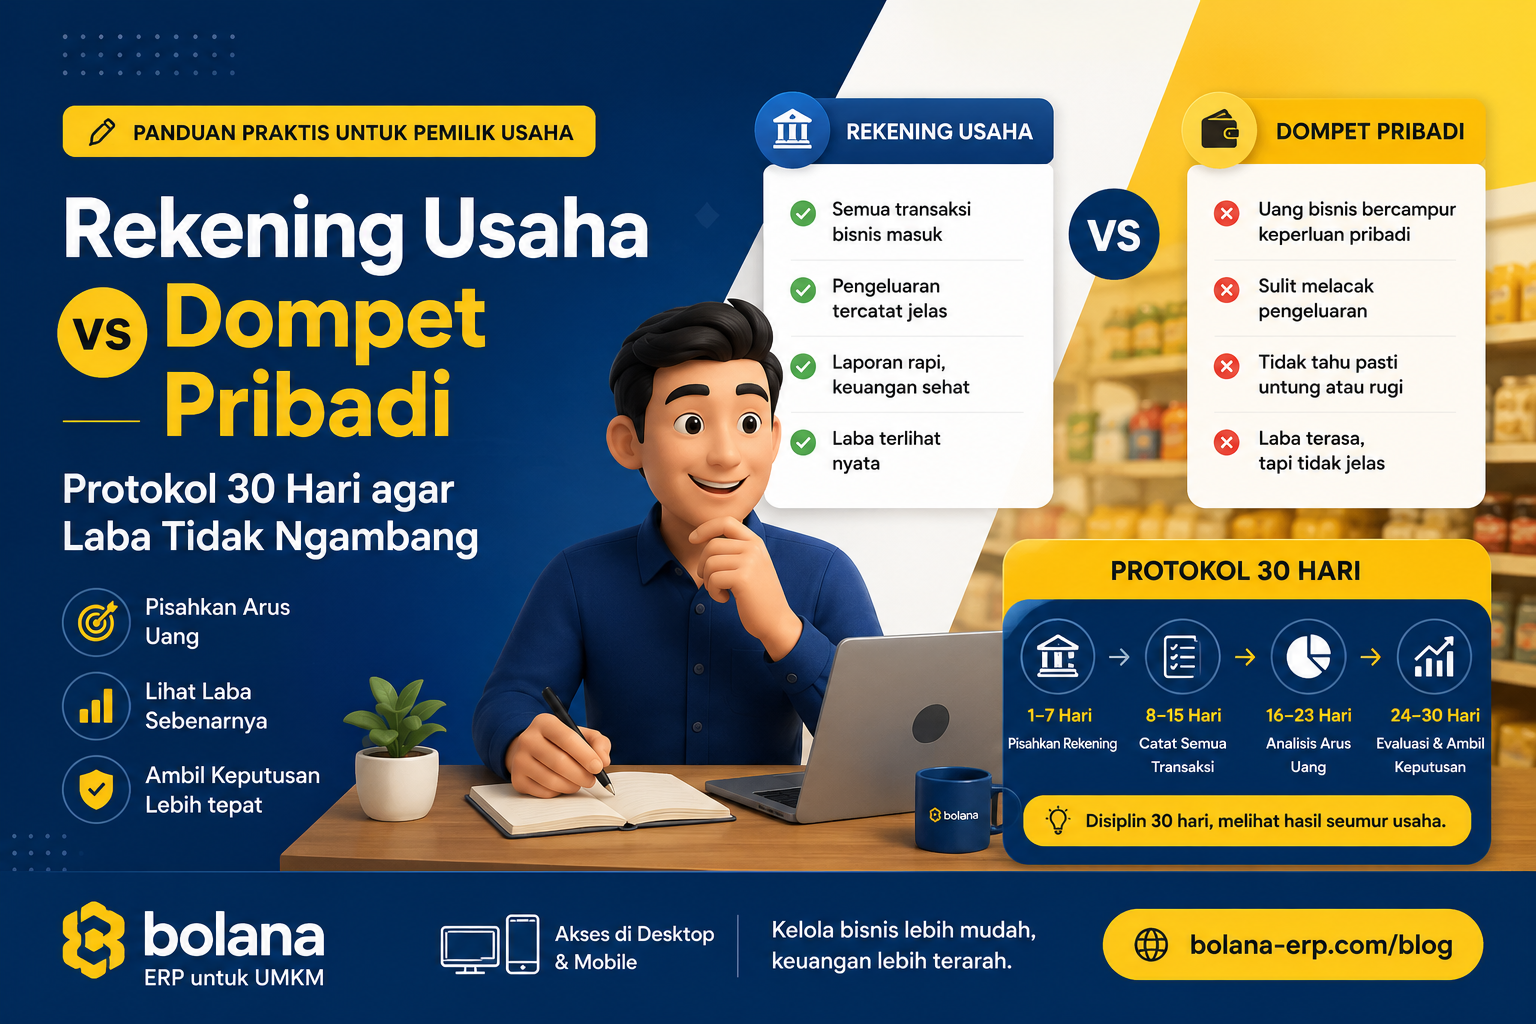
Campur rekening bukan dosa kecil. Itu alasan paling sering owner merasa “omzet bagus, tapi tidak pernah punya uang”. Uang sekolah anak, cicilan motor, dan restok barang keluar dari kantong yang sama. Di akhir bulan yang kelihatan hanya sisa saldo, bukan laba.
Protokol 30 hari di bawah ini dirancang untuk toko dan jasa yang masih dikelola keluarga. Tidak perlu akuntan full-time. Perlu dua rekening, satu aturan gaji owner, dan catatan harian 10 menit.
Hari 1–3: buat dua kantong yang tidak boleh ditukar
Buka atau tunjuk: (1) rekening operasional usaha, (2) rekening/pribadi owner. Semua penjualan — tunai disetor, transfer pelanggan, tarikan edc — masuk rekening usaha. Semua belanja hidup keluar dari rekening pribadi. Jika toko masih terima cash banyak, setor ke rekening usaha setiap hari atau minimal setiap dua hari, jangan “nanti kalau sudah numpuk”.
Siapkan kas kecil (petty cash) di laci, misalnya Rp500.000–Rp2.000.000, khusus pengeluaran tunai toko: galon, parkir supplier, bensin motor operasional. Isi ulang dari rekening usaha dengan bukti. Jangan isi ulang dari saku owner tanpa catatan — itu lagi-lagi campur.
Hari 4: tentukan gaji owner, bukan “ambil seperlunya”
Ambil seperlunya adalah cara paling halus merusak laporan. Tetapkan gaji bulanan yang kas mampu bayar 6 bulan ke depan, meski terasa pelit. Contoh: omzet Rp80 juta, HPP 65%, biaya toko Rp12 juta, maka laba kotor operasional sebelum gaji owner kira-kira Rp16 juta. Gaji owner Rp8 juta (dua kali transfer: tanggal 1 dan 16) masih masuk akal. Sisanya ditahan untuk pajak, rusak, dan restok musim ramai.
Kalau kas tidak mampu gaji itu, artinya usaha mensubsidi gaya hidup, atau harga/HPP belum beres. Turunkan gaji dulu, jangan “nambah ambil” sambil berharap bulan depan ajaib.
Hari 5–25: jurnal mini setiap malam
Bukan jurnal akuntansi lengkap. Empat kolom saja:
| Tanggal | Masuk ke rek usaha | Keluar rek usaha | Keterangan |
|---|---|---|---|
| 5 Sep | 3.250.000 | Setoran kasir + QRIS | |
| 5 Sep | 1.880.000 | Bayar supplier minyak | |
| 5 Sep | 150.000 | Isi kas kecil | |
| 16 Sep | 4.000.000 | Gaji owner (bukan “pengambilan laba”) |
Transfer dari usaha ke pribadi selain gaji dan selain pembagian laba yang diputuskan sadar (misalnya kuartalan) dicatat sebagai piutang owner atau pengambilan, jangan disembunyikan sebagai “biaya”. Sebaliknya, kalau owner menyuntik toko dari uang pribadi, itu hutang usaha ke owner atau setoran modal — pilih satu istilah, pakai konsisten.
Yang boleh dan tidak boleh dari rekening usaha
- Boleh: belanja barang, ongkir, sewa toko, gaji karyawan, listrik atas nama toko, iklan, pajak, gaji owner yang sudah ditetapkan.
- Tidak boleh: belanja supermarket rumah, cicilan HP pribadi, liburan, transfer ke saudara “pinjam dulu”, top-up e-wallet campur.
Jika terpaksa bayar kebutuhan rumah dari rekening usaha (misalnya darurat), tulis pengambilan owner di hari itu juga, lalu ganti dari rekening pribadi dalam 7 hari. Tanpa batas waktu, darurat menjadi kebiasaan.
Hari 26–30: baca tiga angka, bukan dua puluh laporan
- Saldo rekening usaha + kas kecil + kas laci vs minggu lalu. Naik bukan berarti untung; bisa jadi hutang supplier menumpuk.
- Hutang supplier jatuh tempo 7 hari ke depan. Jika saldo tidak menutupi, Anda sudah belanja stok dari uang yang belum ada.
- Pengambilan owner bulan ini vs gaji yang disepakati. Kalau lebih, itu sinyal gaya hidup, bukan “biaya tak terduga”.
Laba kertas dihitung terpisah: penjualan − HPP − biaya − gaji owner. Kalau laba kertas positif tapi saldo turun, cek piutang dan stok yang menggembung. Kalau saldo naik tapi laba kertas tipis, cek apakah Anda menunda bayar supplier — itu kas “pinjaman” yang akan ditagih.
Hambatan keluarga yang harus dibicarakan sekali, tertulis
Di usaha keluarga, pasangan atau orang tua sering anggap kas toko adalah kas rumah. Selesaikan dalam satu rapat: gaji owner, jadwal bagi hasil, dan siapa yang boleh pegang kartu debit usaha. Tanpa kesepakatan ini, SOP rekening hanya berlaku sampai ada hajatan.
Setelah 30 hari, Anda punya baseline. Baru masuk akal memakai software pencatatan supaya setoran, hutang, dan pengambilan tidak tercecer di chat.
Kantong ketiga: pajak dan cadangan, jangan dicampur operasional
Kalau omzet sudah stabil, pecah rekening usaha menjadi operasional vs kantong pajak/cadangan. Setiap minggu, pindahkan persentase yang Anda sisihkan (misalnya 0,5–1% omzet untuk PPh skema tertentu, plus cadangan rusak). Owner yang “nanti Desember ditabung” hampir selalu gagal karena September sudah kepakai restok. Kantong terpisah memaksa disiplin tanpa menunggu niat baik.
Contoh gagal yang sering terjadi di minggu ke-2
Saldo usaha Rp18 juta. Owner bayar SPP anak Rp3,5 juta dari kartu debit usaha “nanti diganti”. Tidak diganti. Di tanggal 20 supplier menagih Rp16 juta. Kasir tidak bisa restok. Ceritanya lalu menjadi “dagang sepi”, padahal dagang tidak sepi — uangnya pindah rumah. Catat pengambilan di hari itu, atau jangan pakai kartu usaha untuk SPP.
QRIS atas nama KTP owner juga menjebak: tarikan masuk rekening pribadi. Ubah ke merchant rekening usaha, atau setiap tarikan di-transfer balik di hari yang sama dengan catatan. Tanpa itu, protokol 30 hari batal di jalur yang paling ramai.
Bolana ERP bisa membantu memisahkan kas, hutang, dan modal owner setelah aturan dua rekening itu sudah dipatuhi manusia di rumah.
Pertanyaan rumah tangga usaha
Usaha atas nama orang tua, rekening masih milik mereka? Protokol tetap: satu rekening khusus omzet, satu untuk hidup. Jika legalitas belum pindah, tulis kesepakatan: omzet tidak boleh ditarik tanpa gaji/bagi hasil yang disepakati. Banyak CV keluarga pecah karena rekening “milik ayah” dianggap kas bersama tanpa aturan.
Belanja grosir pakai e-wallet pribadi karena diskon? Boleh, asal malam itu direimburse dari rekening usaha dengan bukti, atau anggap hutang usaha ke owner yang dilunasi terjadwal. Jangan biarkan menumpuk 40 transaksi “nanti dikumpul”.
Bagaimana jika pasangan juga kerja di toko? Gaji pasangan dicatat terpisah dari gaji owner. Pengambilan rumah tetap dari rekening pribadi. Mencampur “kita kan satu keluarga” ke kas toko akan membuat laba rugi tidak bisa dibaca saat mau ambil mitra atau pinjaman.
Uji lulus 30 hari: tidak ada transaksi belanja hidup di mutasi rekening usaha, dan gaji owner keluar di tanggal yang sama dua kali. Jika lulus, baru tambah kantong pajak.
Komentar (0)
Tulis KomentarBelum ada komentar. Jadilah yang pertama!